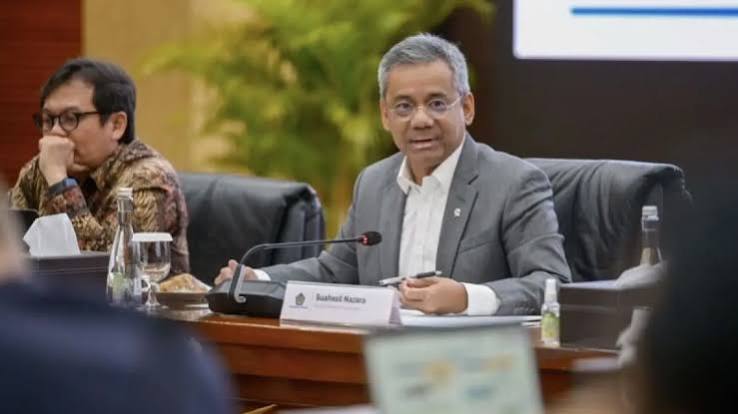
Jakarta — Pemerintah memastikan perluasan kewenangan pemeriksaan dan audit khusus restitusi dalam APBN 2027 tidak menghilangkan hak wajib pajak atas pengembalian kelebihan pembayaran pajak. Menteri Keuangan Suahasil Nazara menegaskan hal ini di Kompleks Parlemen, Jakarta, Selasa (29/9/2026).
Ketentuan ini tertuang dalam Pasal 37 APBN 2027, yang memberikan landasan hukum lebih tegas bagi Kementerian Keuangan untuk melakukan pemeriksaan dan/atau audit khusus dalam rangka pengembalian kelebihan pembayaran pajak — yang sebelumnya belum diatur secara khusus dalam APBN 2026.
Hak Tetap Dihormati, Namun Disertai Pemeriksaan
“Pemerintah akan menghormati seluruh hak wajib pajak yang mengajukan restitusi,” tegas Suahasil. Restitusi tetap diberikan sepanjang wajib pajak memenuhi syarat dan dapat membuktikan adanya kelebihan pembayaran sesuai ketentuan yang berlaku.
Namun, pemerintah juga berkepentingan memastikan setiap pengajuan didasari data dan transaksi yang sah. Pemeriksaan dapat mencakup validitas faktur, kebenaran transaksi, hingga hubungan antar-pihak dalam transaksi tersebut.
“Manajemen restitusi adalah alat untuk menjaga agar pemberian restitusi tetap taat dengan aturan. Kita ingin memastikan kepatuhannya,” jelasnya.
Tata Cara Pelaksanaan Diatur Melalui PMK
Kewenangan audit khusus ini akan dijabarkan lebih lanjut melalui Peraturan Menteri Keuangan (PMK), sehingga prosedur teknis, jangka waktu, dan mekanisme pengembalian tetap berjalan jelas dan dapat dipertanggungjawabkan.
Realisasi Restitusi Turun, Tetap Berbasis Kepatuhan
Hingga 31 Agustus 2026, restitusi yang telah dicairkan mencapai Rp191,82 triliun, atau turun sekitar 37% dibandingkan periode yang sama tahun 2025 sebesar Rp304,29 triliun. Pemerintah menegaskan penurunan ini bukan berarti menutup akses restitusi, melainkan bagian dari upaya memastikan setiap pengembalian benar-benar tepat sasaran dan sah.
Dengan aturan baru ini, pemerintah kini memiliki landasan yang lebih kuat untuk menjaga kebenaran pengembalian pajak, sekaligus tetap menjamin hak wajib pajak yang memenuhi syarat. (*)
